Nous pensions qu’un tel projet prendrait des mois. En seulement quelques jours, Koncile était opérationnel, automatisant l’extraction de nos certificats d’assurance et renforçant la conformité sur l’ensemble de nos sites.
 Mike OskarsonDirecteur Financier, Mark Young Construction
Fondée en 1989 à Frederick, dans le Colorado, Mark Young Construction est une entreprise générale de construction commerciale. Elle intervient sur des projets de magasins, de grande distribution et d’établissements scolaires dans l’ouest des États-Unis. Comme toute entreprise générale, elle ne construit jamais seule : chaque chantier mobilise une chaîne de sous-traitants, plombiers, électriciens, façadiers, dont la présence sur site est conditionnée à une pièce administrative précise, le certificat d’assurance. C'est la gestion de ce document, en apparence secondaire, qui a fini par occuper une part disproportionnée du temps des équipes administratives de Mark Young, jusqu'à l'automatisation de sa lecture avec la plateforme d'extraction de données de Koncile.
Le certificat d’assurance, un passage obligé avant chaque chantier
Avant qu’un sous-traitant ne puisse intervenir, l’entreprise générale doit s’assurer qu’il dispose d’une couverture d’assurance suffisante, responsabilité civile générale et, selon les corps de métier, parfois assurance auto ou accidents du travail, et que l’entreprise générale elle-même figure comme assuré additionnel sur cette police. Cette vérification passe par un document standardisé, le certificat d’assurance (Certificate of Insurance, ou COI), que le sous-traitant transmet avant le démarrage des travaux. Chez Mark Young, cette vérification était effectuée à la main : lecture du document, ressaisie des informations utiles (assureur, numéro de police, dates de validité, plafonds de garantie), puis suivi des échéances sur un tableau de bord interne. Le processus fonctionnait, mais il coûtait du temps à chaque nouveau sous-traitant, exposait à des oublis sur les dates d’expiration et rendait les audits plus longs à préparer, faute d’un historique centralisé et homogène.
Pourquoi un certificat d’assurance est plus complexe à lire qu’il n’y paraît
Un certificat d’assurance tient sur une seule page, mais condense plusieurs lignes de garantie distinctes (responsabilité civile générale, véhicules, ombrelle, accidents du travail), chacune avec son propre assureur, son numéro de police, ses dates d’effet et d’expiration et ses plafonds. La plupart des certificats américains suivent un formulaire standard, l’ACORD 25, dont la mise en page dense laisse peu de place à l’ambiguïté, sauf sur certains champs. L’un d’eux illustre bien la difficulté : la ligne « Gen’l Aggregate Limit Applies Per » propose trois cases à cocher, Policy, Project et Location, qui déterminent si le plafond de garantie s’applique par police d’assurance ou par chantier. Une case cochée sur « Project » plutôt que sur « Policy » change concrètement le niveau de couverture réellement disponible pour un chantier donné, une distinction qui a longtemps demandé une lecture attentive, presque juridique, de chaque certificat.
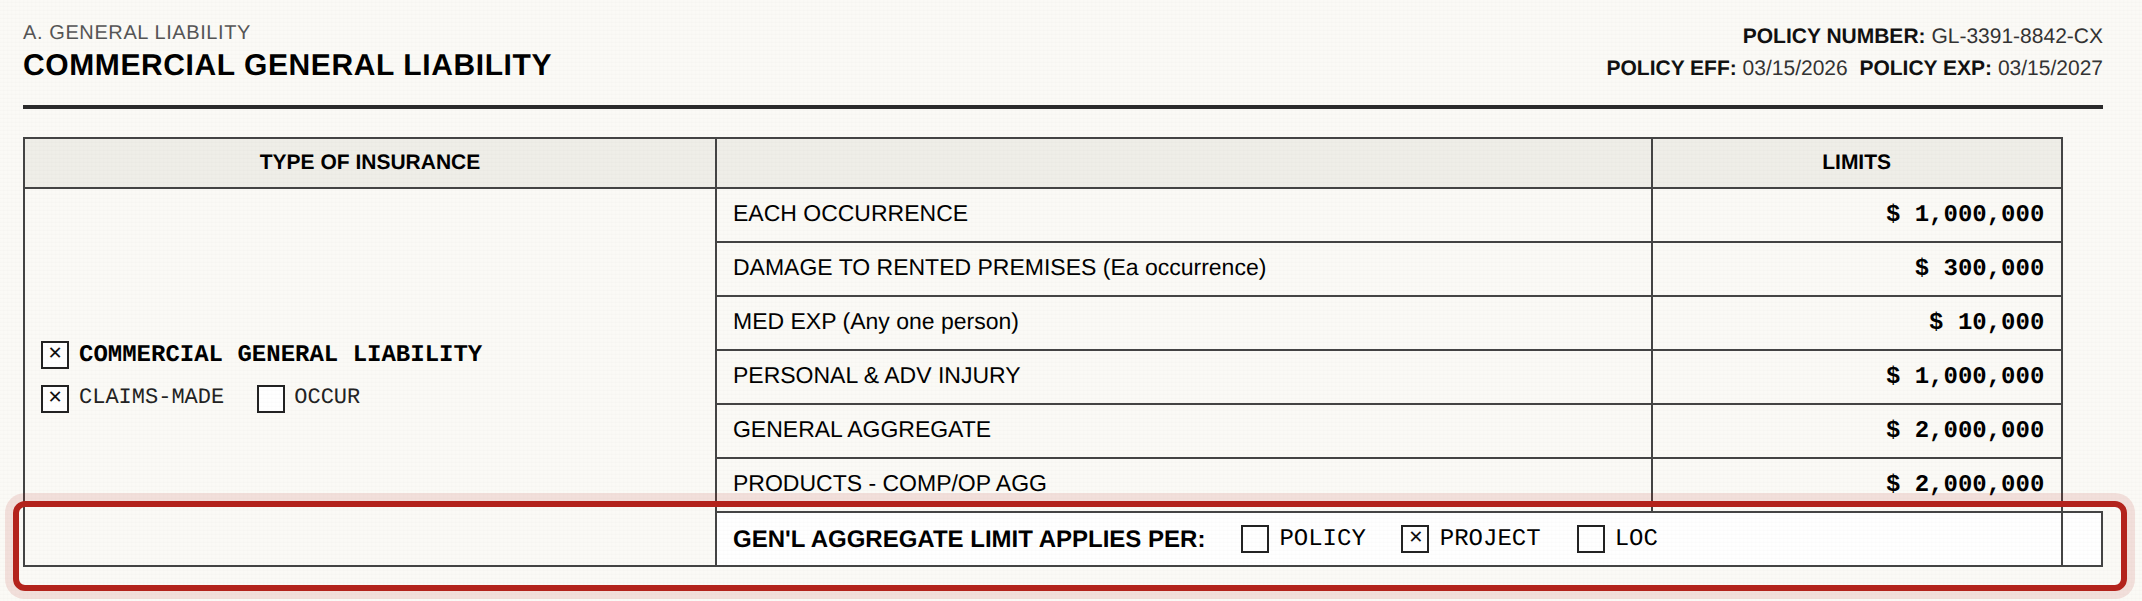
C’est exactement sur ce champ que l’équipe de Mark Young a sollicité Koncile, en demandant de configurer l’extraction pour obtenir une réponse fiable sur la case cochée, à partir d’un certificat réel de l’un de ses sous-traitants. Ce cas concret illustre bien ce qui rend ces documents difficiles à automatiser : il ne suffit pas de repérer un mot-clé, il faut interpréter une case à cocher dans son contexte, comprendre la structure du formulaire et distinguer un champ significatif d’un champ laissé vide par erreur.
L’extraction automatisée, configurée sur les règles de conformité de Mark Young
Koncile s’appuie sur son API d’OCR et sur son moteur d’extraction de données pour lire chaque certificat d’assurance et en restituer les champs clés : assureur, numéros de police, types de garantie, dates de validité, plafonds, statut d’assuré additionnel. Cette lecture automatisée fonctionne quel que soit le format du document reçu (PDF natif, scan, photo), ce qui compte pour un flux entrant qui dépend de la manière dont chaque sous-traitant transmet son certificat. Plutôt qu’un modèle générique, l’extraction a été paramétrée avec des champs personnalisés, calqués sur les règles de conformité propres à Mark Young, dont ce fameux champ « General Liability Project Applies ». Cette logique d’extraction sur mesure repose sur les mêmes briques que l’OCR et l’extraction de documents de Koncile, utilisées bien au-delà des seuls certificats d’assurance pour structurer des types de documents variés dans d’autres secteurs, notamment dans le secteur de l’assurance.
Qui fait quoi entre Koncile et Mark Young Construction
Ce tableau comparatif illustre la répartition des rôles entre Mark Young Construction et la solution Koncile dans la gestion et le suivi des certificats d'assurance. Il met en lumière la complémentarité entre la prise de décision humaine de l'entreprise et l'automatisation de l'extraction de données proposée par la plateforme.
Un stock de certificats fiabilisé, un suivi qui devient un non-sujet
Au bout de plusieurs mois d’utilisation, le principal résultat pour Mark Young n’est pas un chiffre spectaculaire mais un changement de nature du travail : la charge que représentait la vérification des certificats d’assurance, autrefois continue, est devenue résiduelle. Le stock de certificats à mettre à jour a pu être traité en profondeur, et le suivi courant qui reste, celui d’une entreprise qui continue de travailler avec des sous-traitants existants et nouveaux, ne demande plus qu’un temps limité.
The AI works as I would expect and was very helpful in our transitioning to a new way of capturing COI’s. We have now fully transitioned and the little time it takes to make changes is not very cumbersome.
Mike Oskarson, CFO, Mark Young Construction
Ce témoignage, recueilli plusieurs mois après la mise en place, résume bien la trajectoire du projet : une transition complète vers une nouvelle méthode de capture des certificats, avec un effort de maintenance qui reste, de l’aveu même du client, peu contraignant une fois le rythme de croisière atteint.
La suite : un contrôle qui ne s’arrête jamais vraiment
Pour une entreprise générale, la vérification des certificats d’assurance ne s’arrête jamais vraiment : elle recommence à chaque nouveau sous-traitant et à chaque renouvellement de police. Le même exercice, sur des documents tout aussi denses, se retrouve dans d’autres branches de l’assurance, par exemple lors du contrôle des dossiers de souscription chez Toyota Assurances.