





Identité
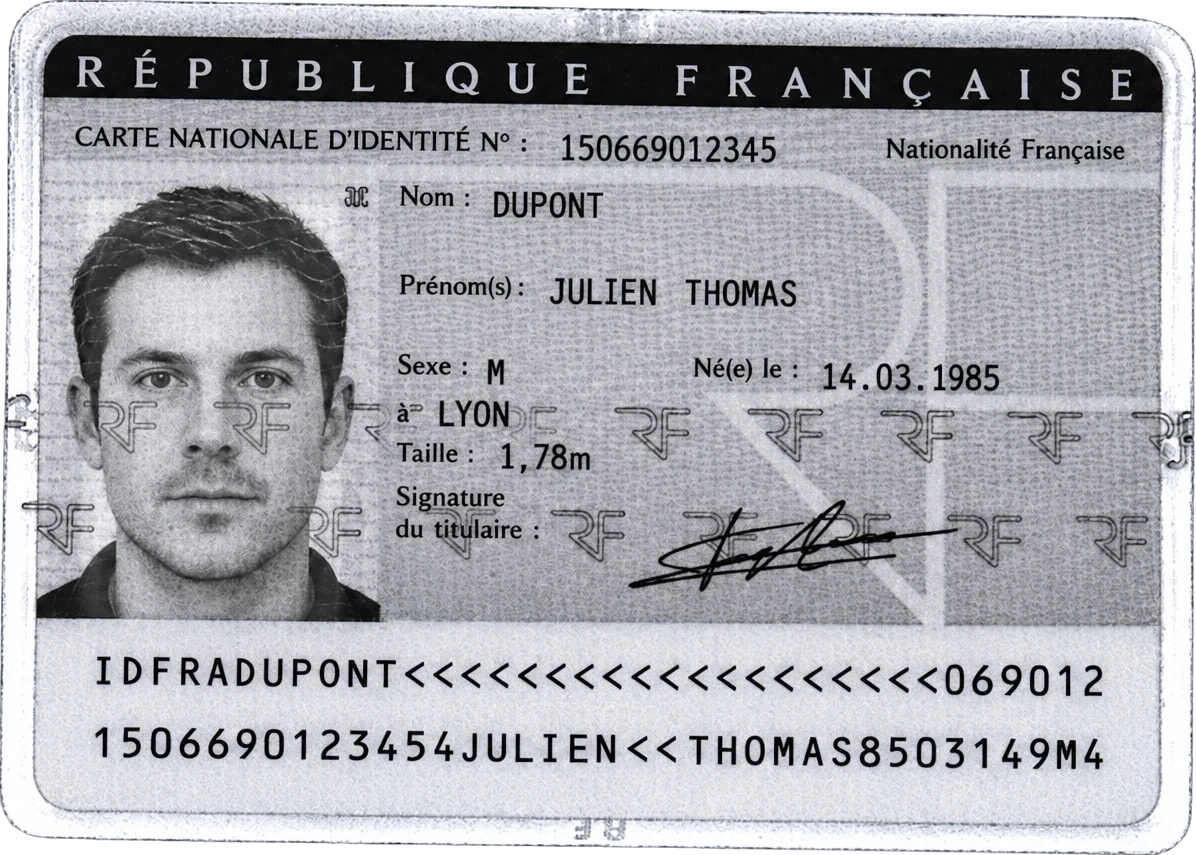
Carte d'identité, passeport ou titre de séjour en cours de validité, pour le client ou pour le dirigeant de la société. Le selfie et la détection du vivant relèvent des outils biométriques.
L'outil d'automatisation des documents qui réunit une technologie OCR de pointe avec de la vérification d'authenticité des pièces.
Utilisé par les assureurs, les banques et les plateformes KYC pour lire leurs dossiers
 4,8 / 5
Un OCR KYC lit chaque pièce d'un dossier d'entrée en relation, client ou fournisseur, et en sort des champs structurés : nom, date de naissance, adresse, IBAN, SIREN, dirigeants. Koncile prend en charge le dossier entier, de la lecture des pièces jusqu'à l'envoi dans vos outils. Une véritable gestion du dossier client ou fournisseur, qui inclut de l'antifraude.
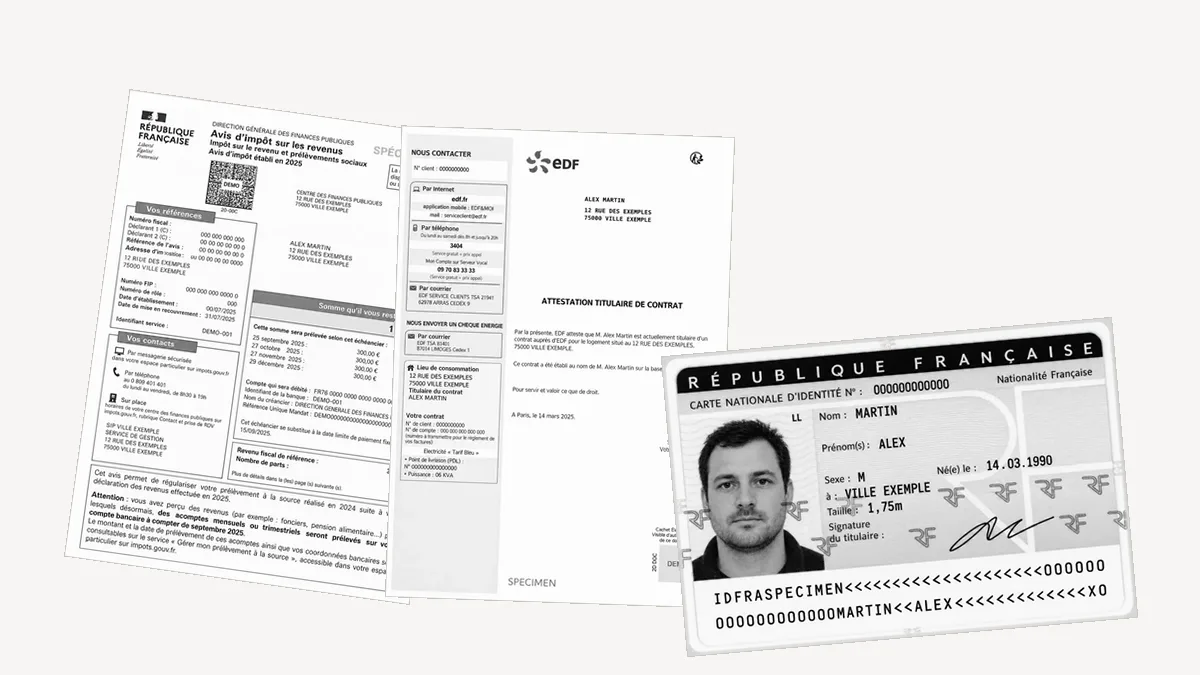
Carte d'identité, justificatif de domicile, RIB, Kbis, statuts, attestation de vigilance : chaque document est reconnu, puis lu avec le modèle de son type. Les champs sortent structurés, prêts à être contrôlés, sur un PDF comme sur une photo prise de travers.
Un SIREN devient une société, avec sa forme juridique, son siège, ses dirigeants et ses bénéficiaires effectifs. Un IBAN est rattaché à sa banque, une adresse est normalisée. Le dossier se complète sans ressaisie.
Chaque pièce est contrôlée contre votre référentiel : validité de la pièce, date de moins de trois mois, nom du client sur chaque justificatif, cohérence entre les documents. Les pièces manquantes ou périmées sont listées, dossier par dossier.
Retouches dans le fichier, métadonnées, gabarit de l'émetteur, génération par IA : chaque document passe la détection de fraude documentaire de Koncile et reçoit un score de 0 à 100 avec un motif par test, explicable au client comme au contrôleur.
Champs extraits, résultats des contrôles et score de fraude sont renvoyés dans la même réponse, par API ou webhook, vers votre outil KYC, votre CRM ou votre ERP. Un seul appel par pièce, une décision documentée par dossier.

Pour un particulier, un dossier KYC réunit une pièce d'identité officielle avec photo, un justificatif de domicile récent et, selon le risque, des justificatifs de revenus ou d'origine des fonds. Pour une entreprise (KYB), on ajoute un extrait de registre de moins de trois mois, les statuts, l'identité des bénéficiaires effectifs et un RIB au nom de la société. Pour un fournisseur, le Kbis et le RIB s'accompagnent de l'attestation de vigilance URSSAF et de l'attestation d'assurance.
Carte d'identité, passeport ou titre de séjour en cours de validité, pour le client ou pour le dirigeant de la société. Le selfie et la détection du vivant relèvent des outils biométriques.
Facture d'énergie ou de téléphone, avis d'imposition : récent, au nom du client et à l'adresse déclarée. La plupart des établissements inscrivent un délai de trois mois dans leur politique.
Fiches de paie, avis d'imposition, relevés de compte : demandés en vigilance renforcée ou pour justifier l'origine des fonds. Ils sont lus et contrôlés comme les autres pièces du dossier.
Extrait Kbis ou de registre étranger de moins de trois mois, statuts à jour, liste des dirigeants et des bénéficiaires effectifs, toute personne qui détient plus de 25 % du capital ou des droits de vote.
IBAN au nom du client ou de la société, titulaire comparé à l'identité déclarée. Un premier paiement depuis ce compte fait partie des mesures de vérification à distance prévues par le Code monétaire et financier.
Kbis, attestation de vigilance URSSAF renouvelée tous les six mois, RIB au nom de la société et attestation d'assurance : le dossier de référencement d'un sous traitant, lu comme un dossier KYB.
Chaque pièce a son modèle de lecture : les champs sortent structurés, puis le fichier est contrôlé. Les pages dédiées détaillent les retouches repérées sur chaque type de document.
 Pièces d'identité
Nom, prénoms, date de naissance, numéro et date d'expiration extraits ; photo, bande MRZ et zones retouchées contrôlées.
 Justificatifs de domicile
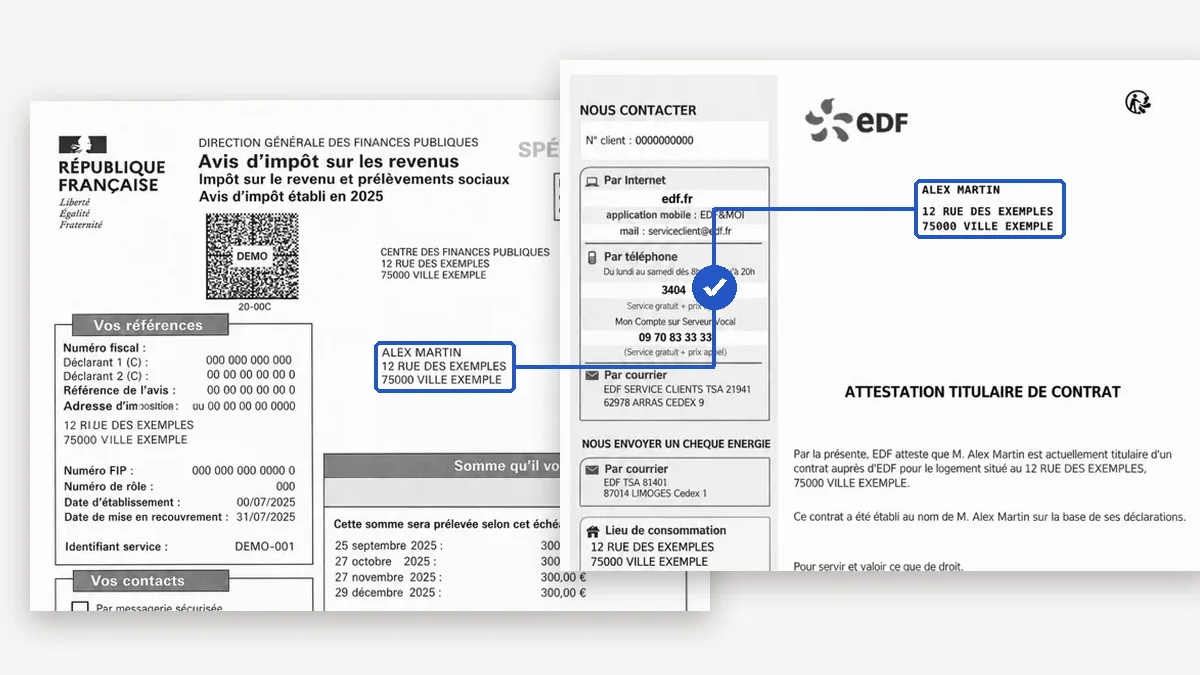
Nom, adresse, date et émetteur d'une facture d'énergie ou de téléphone extraits ; 2D-Doc et traces de retouche contrôlés.
 RIB
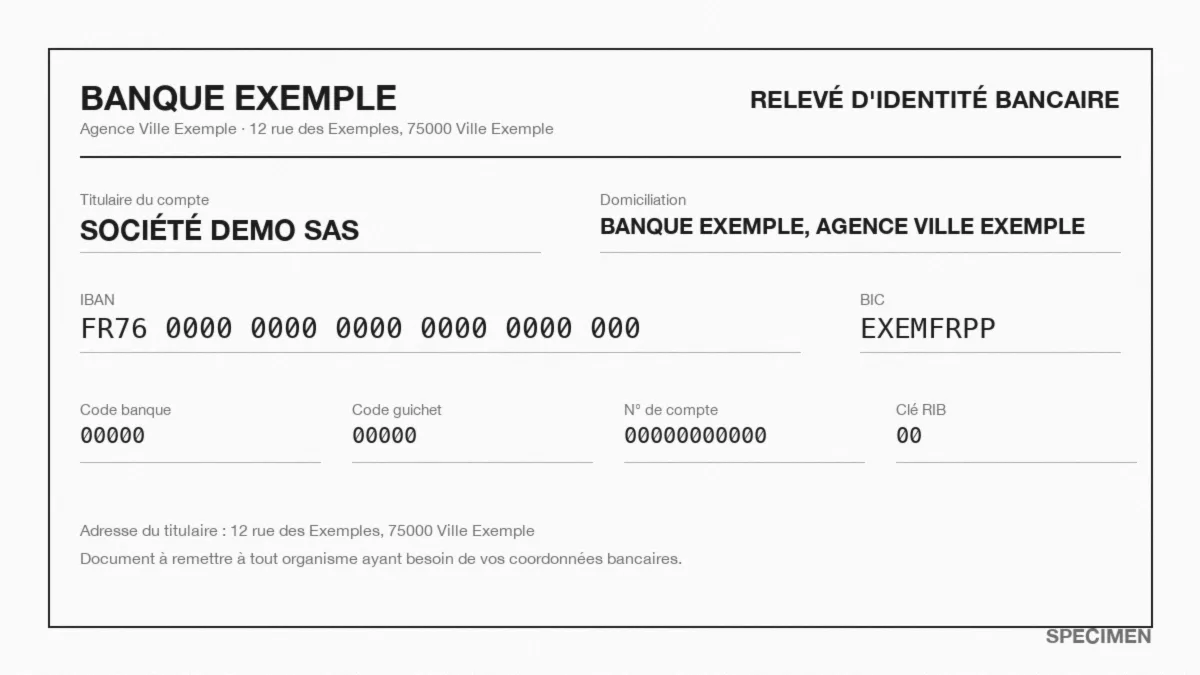
IBAN, BIC, titulaire et banque extraits ; clé de l'IBAN validée, titulaire comparé au client déclaré, fichier contrôlé.
 Relevés bancaires
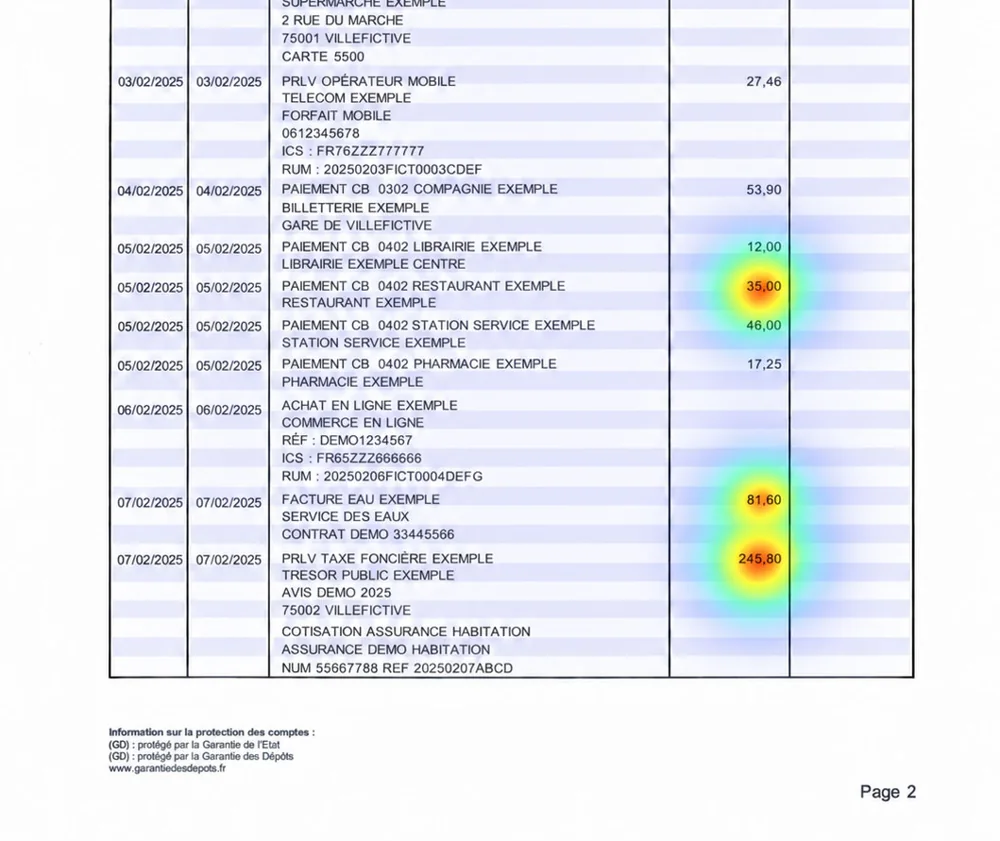
Titulaire, période, soldes et opérations extraits ; soldes recalculés, lignes supprimées et PDF réécrit contrôlés.
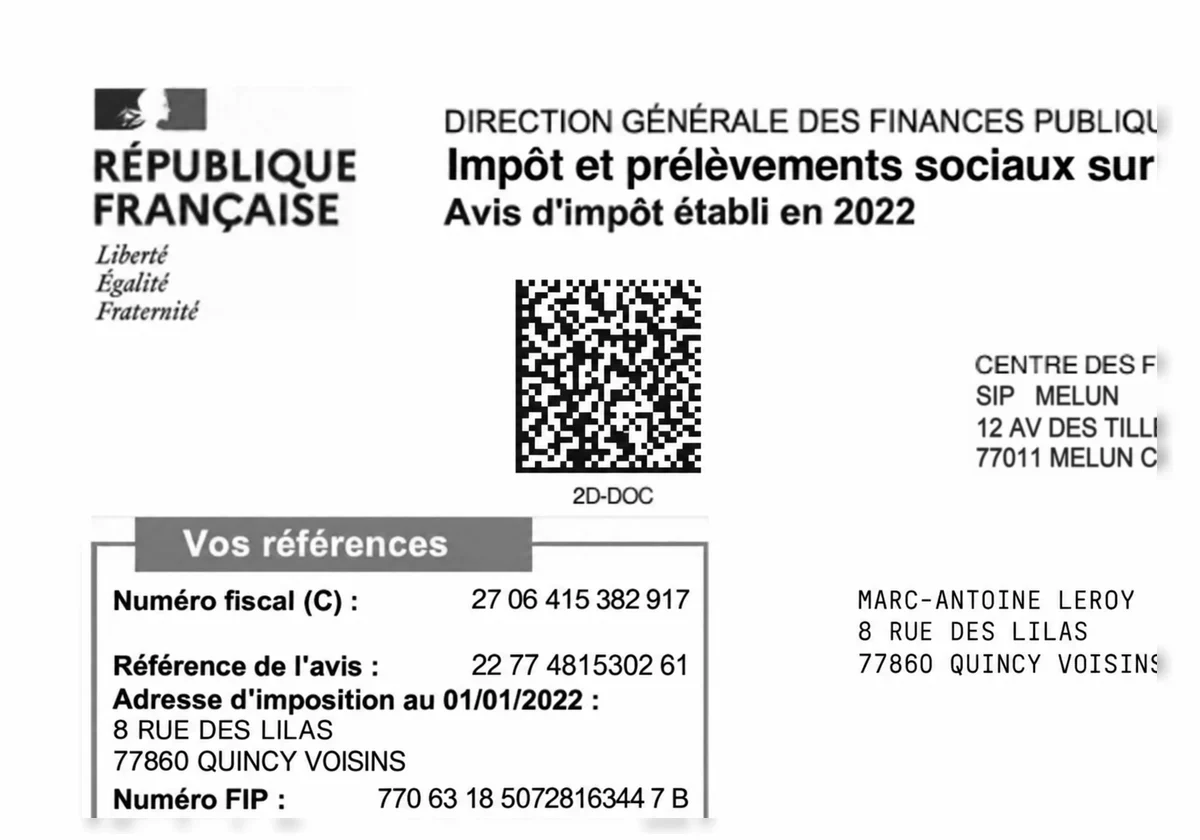
 Avis d'imposition
Revenu fiscal de référence, nombre de parts et adresse fiscale extraits ; 2D-Doc et gabarit de la DGFiP contrôlés.
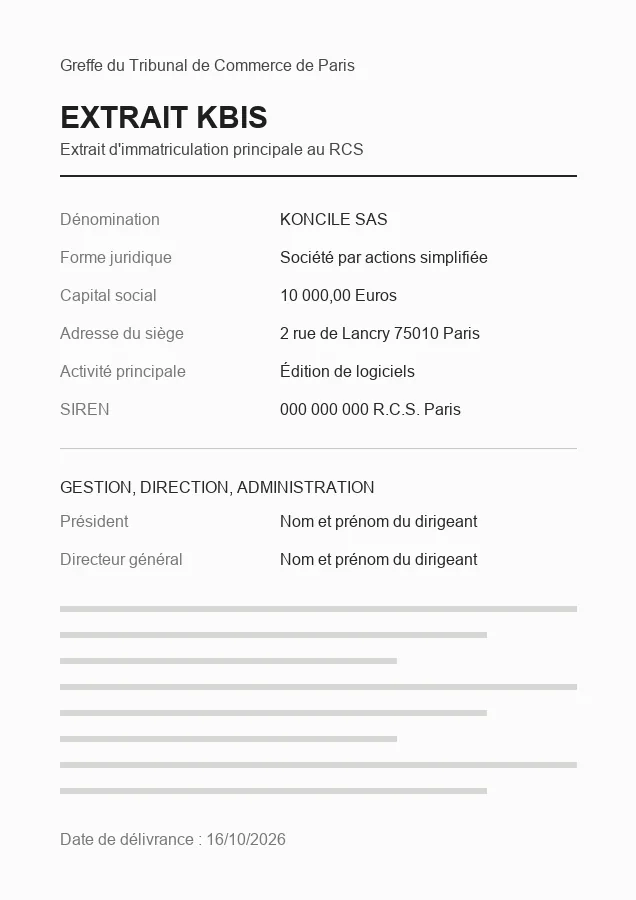 Kbis et extraits de registre
SIREN, dénomination, capital, dirigeants et date de l'extrait extraits ; registres recoupés et gabarit du greffe contrôlé.
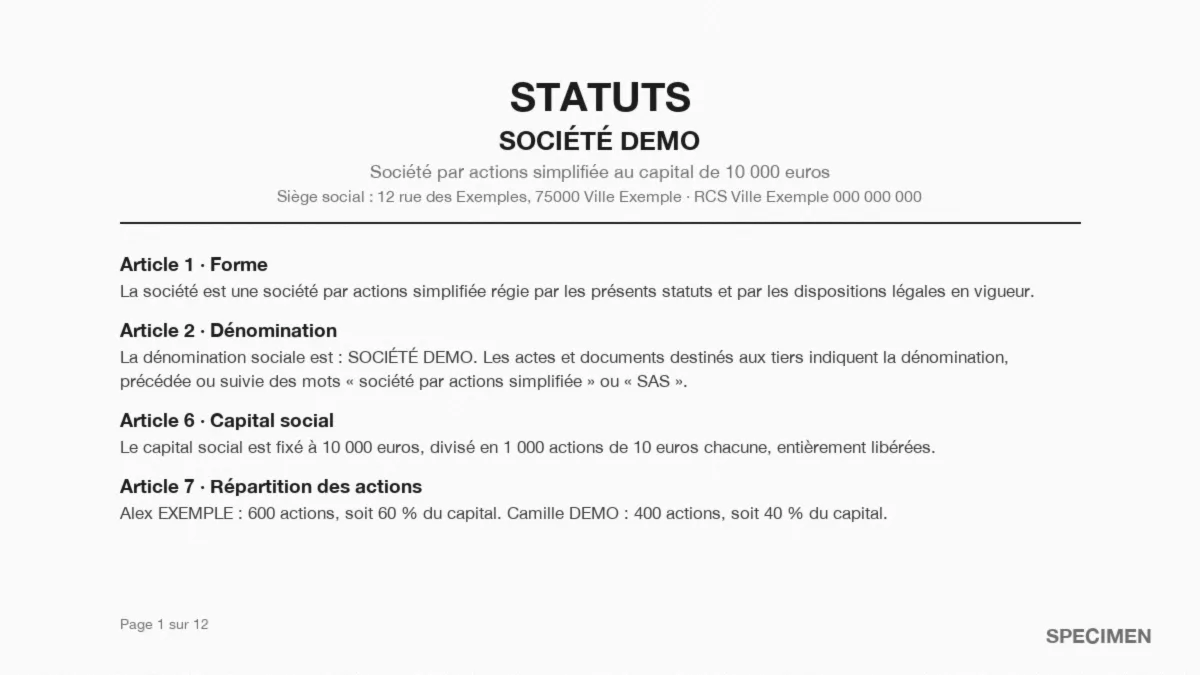 Statuts et bénéficiaires effectifs
Capital, répartition, dirigeants et signataires extraits ; cohérence avec le Kbis et la déclaration des bénéficiaires contrôlée.
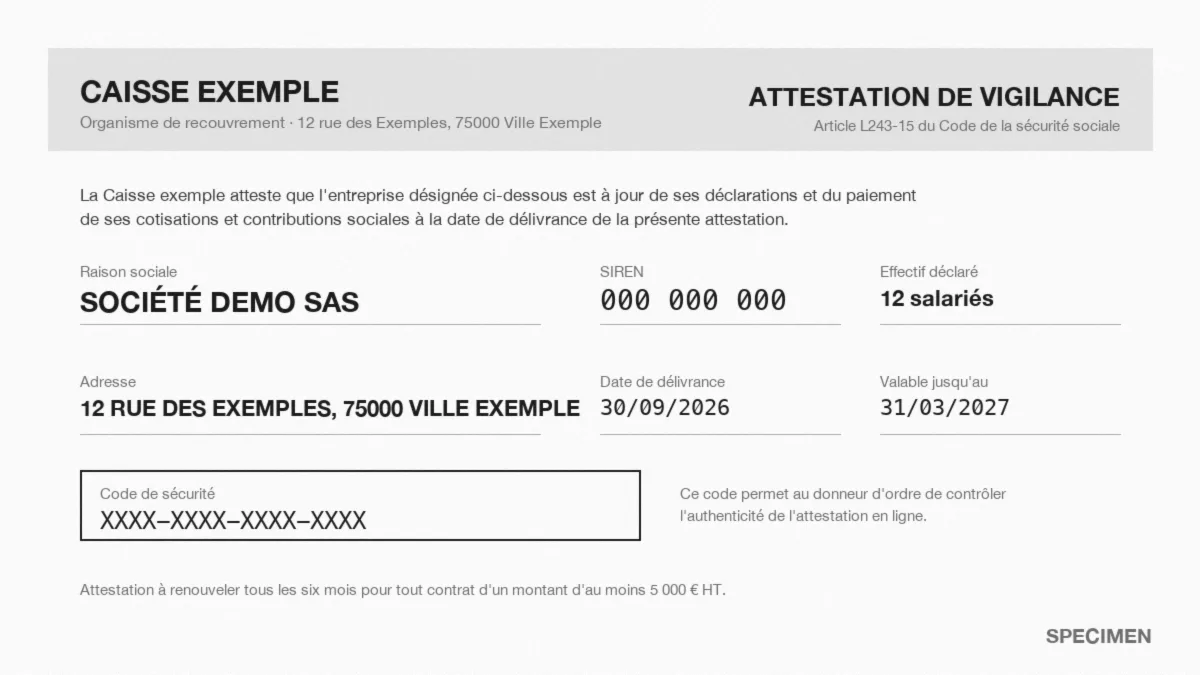 Attestation de vigilance
SIREN, raison sociale et date de délivrance extraits ; validité de six mois suivie. [Lecture du code de sécurité à confirmer.]
La biométrie a rendu la fausse identité plus difficile à faire passer face caméra. Les fraudeurs se sont reportés sur les pièces qui entourent l'identité, que personne ne regarde de près : le justificatif de domicile d'un client, le RIB ou le Kbis d'un fournisseur.
C'est la pièce la plus souvent retouchée : nom, adresse ou date modifiés sur une facture PDF. Koncile lit le 2D-Doc quand il existe, puis compare le fichier, ses polices et son logiciel producteur aux factures connues du même émetteur.
Un IBAN au nom d'un tiers, ou un RIB retouché pour coller à l'identité déclarée : c'est la fraude qui coûte le plus cher. Koncile vérifie le titulaire, la clé de l'IBAN, la banque, et l'absence de modification du fichier.
Un Kbis est un PDF, donc modifiable : date rajeunie, dirigeant remplacé, capital arrondi. Koncile recoupe le SIREN avec les registres, compare l'extrait au gabarit d'Infogreffe et lit ses métadonnées. Statuts et bénéficiaires effectifs doivent concorder.
En France, les obligations de vigilance du KYC viennent du Code monétaire et financier, qui transpose les directives européennes ; le cadre bascule vers un règlement européen en 2027. Côté fournisseurs, le devoir de vigilance du donneur d'ordre impose, pour tout contrat d'au moins 5 000 € HT, une attestation de vigilance URSSAF à la signature puis tous les six mois (articles L8222-1 et D8222-5 du Code du travail).
Les assujettis (banques, assureurs, établissements de paiement, notaires, article L561-2) identifient le client puis vérifient son identité : document officiel avec photo pour une personne physique, extrait de registre de moins de trois mois pour une société.
L'article R561-5-2 impose de combiner au moins deux mesures parmi six : copie d'une pièce officielle, certification par un tiers, premier paiement depuis un compte au nom du client, signature électronique. La combinaison la plus courante repose sur deux fichiers : une pièce d'identité et un RIB.
Toute personne physique qui détient plus de 25 % du capital ou des droits de vote, ou exerce un contrôle par d'autres moyens (article R561-1). Depuis juillet 2024, le registre n'est plus public ; les assujettis y gardent accès. Statuts, registre et déclaration doivent concorder.
Le règlement (UE) 2024/1624, dit AMLR, s'appliquera dans tous les États membres à partir du 10 juillet 2027, sous l'autorité de l'AMLA installée à Francfort. En France, l'ACPR reste le superviseur et Tracfin reçoit les déclarations de soupçon.
Ce que les entreprises disent de la fraude documentaire, et ce que Koncile observe dans les flux de ses clients.
Un actif sur cinq a déjà vu passer un document falsifié, et une entreprise sur quatorze se dit prête. Dans les flux traités par Koncile, 5 % des fichiers montrent une manipulation ou une transformation. Transformé ne veut pas dire faux : une pièce rescannée ou compressée change de signature technique sans fraude. C'est pour cela que Koncile calibre chaque contrôle par émetteur et par canal.
Source : Baromètre Ipsos, 2026 ; données Koncile 2026.
Plateformes KYC, assureurs et fintechs lisent leurs dossiers d'onboarding avec Koncile, par API ou dans l'interface.
Plateforme KYC qui appelle Koncile par API dans son propre parcours, notamment sur des cartes d'identité belges, avec une exigence : un motif de fraude explicable et opposable.
Un seul flux pour des pièces très différentes : carte d'identité, RIB, carte VTC, permis, relevé d'information, carte grise, Kbis, bail et photos.

Justificatifs lus à l'onboarding, nom du client vérifié sur chaque pièce, règles de revenus appliquées et IBAN extrait pour le mandat SEPA.
Lire le cas clientContrôle des Kbis à l'entrée en relation, avec un juriste anti blanchiment qui garde la main sur les dossiers signalés.
Les réponses courtes, avec des chiffres quand nous en avons.
Discutez avec nousPour un particulier : une pièce d'identité officielle avec photo en cours de validité, un justificatif de domicile récent et, selon le niveau de risque, des justificatifs de revenus ou d'origine des fonds (fiches de paie, avis d'imposition, relevés). Pour une entreprise : extrait de registre de moins de trois mois, statuts, identité des dirigeants et des bénéficiaires effectifs, RIB.
Le KYC (Know Your Customer) vérifie une personne physique : son identité, son adresse, l'origine de ses fonds. Le KYB (Know Your Business) vérifie une entreprise : son existence au registre, ses dirigeants, ses bénéficiaires effectifs et son compte bancaire. Un KYB contient toujours des KYC, ceux des dirigeants et des bénéficiaires effectifs.
Non, il les complète. Onfido, Veriff ou IDnow vérifient la personne : selfie, détection du vivant, comparaison du visage. Koncile vérifie les fichiers : retouches, métadonnées, gabarit de l'émetteur, cohérence du contenu, sur la pièce d'identité comme sur le justificatif de domicile, le RIB, le Kbis ou les statuts. Il s'intègre par API dans un logiciel KYC ou un parcours existant, comme chez 1stKYC.
Oui, pour les professions listées à l'article L561-2 du Code monétaire et financier : banques, sociétés de financement, établissements de paiement et de monnaie électronique, assureurs, prestataires sur crypto actifs, notaires, experts comptables, agents immobiliers, entre autres. Elles identifient et vérifient leurs clients avant d'entrer en relation, puis pendant toute la relation.
Un extrait Kbis ou son équivalent étranger, une attestation de vigilance URSSAF renouvelée tous les six mois pour tout contrat d'au moins 5 000 € HT, un RIB au nom de la société et une attestation d'assurance responsabilité civile. L'attestation de vigilance porte un code de sécurité que le donneur d'ordre peut contrôler sur le site de l'Urssaf. Koncile lit le Kbis et le RIB, [l'attestation de vigilance et l'attestation d'assurance], suit les dates de validité et compare le titulaire du RIB à la raison sociale.
Vérifiez la date, le SIREN et les dirigeants dans les registres publics [et saisissez le code de vérification de l'extrait sur le service de contrôle d'Infogreffe]. Pour quelques Kbis par mois, c'est suffisant. Pour des centaines, Koncile recoupe le SIREN et le SIRET avec les registres et lit le fichier : gabarit du greffe, logiciel producteur, traces de modification.
À transformer chaque pièce du dossier en champs exploitables (nom, date de naissance, numéro de pièce, adresse, IBAN, SIREN) sans ressaisie, pour un client, une entreprise ou un fournisseur. Chez Koncile, la lecture et le contrôle ne font qu'un : la même réponse API contient les champs extraits et le score de fraude de 0 à 100, avec la justification de chaque test.
L'autorité européenne AMLA, créée en 2024, est installée à Francfort depuis 2025. Le règlement AMLR s'appliquera directement à partir du 10 juillet 2027 et harmonisera les obligations de vigilance dans toute l'Union. En France, l'accès au registre des bénéficiaires effectifs est restreint depuis juillet 2024. Côté crédit, la réforme du crédit à la consommation entre en vigueur le 20 novembre 2026.
Déposez un dossier KYC, un Kbis ou un RIB : Koncile extrait les champs, recoupe les pièces et signale les fichiers retouchés en quelques secondes.
Échanger avec un expert